Ele queria comprar uma casa. Viu anúncios com imóveis, valor de entrada e prestações e acreditou estar contratando um financiamento. Depois de pagar, descobriu que havia aderido a um consórcio: o dinheiro para a compra dependia de contemplação.
O caso chegou ao Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT). Para a 6ª Turma Cível, a oferta não deixou claro qual era o negócio. As empresas alegaram que o contrato informava a modalidade, mas o tribunal entendeu que a apresentação da proposta levou o consumidor ao engano.
O que o TJDFT decidiu
Por unanimidade, os desembargadores anularam o contrato, determinaram a devolução do valor pago, com atualização, e condenaram as empresas ao pagamento de R$ 5.000 por danos morais. Nesse caso, o consumidor não teria de aguardar o encerramento do grupo para receber a restituição.
A mensagem é simples: a empresa precisa explicar o que vende antes de receber o dinheiro. A decisão vale para esse processo; outros casos dependem das provas.
Financiamento e consórcio: onde está a diferença?
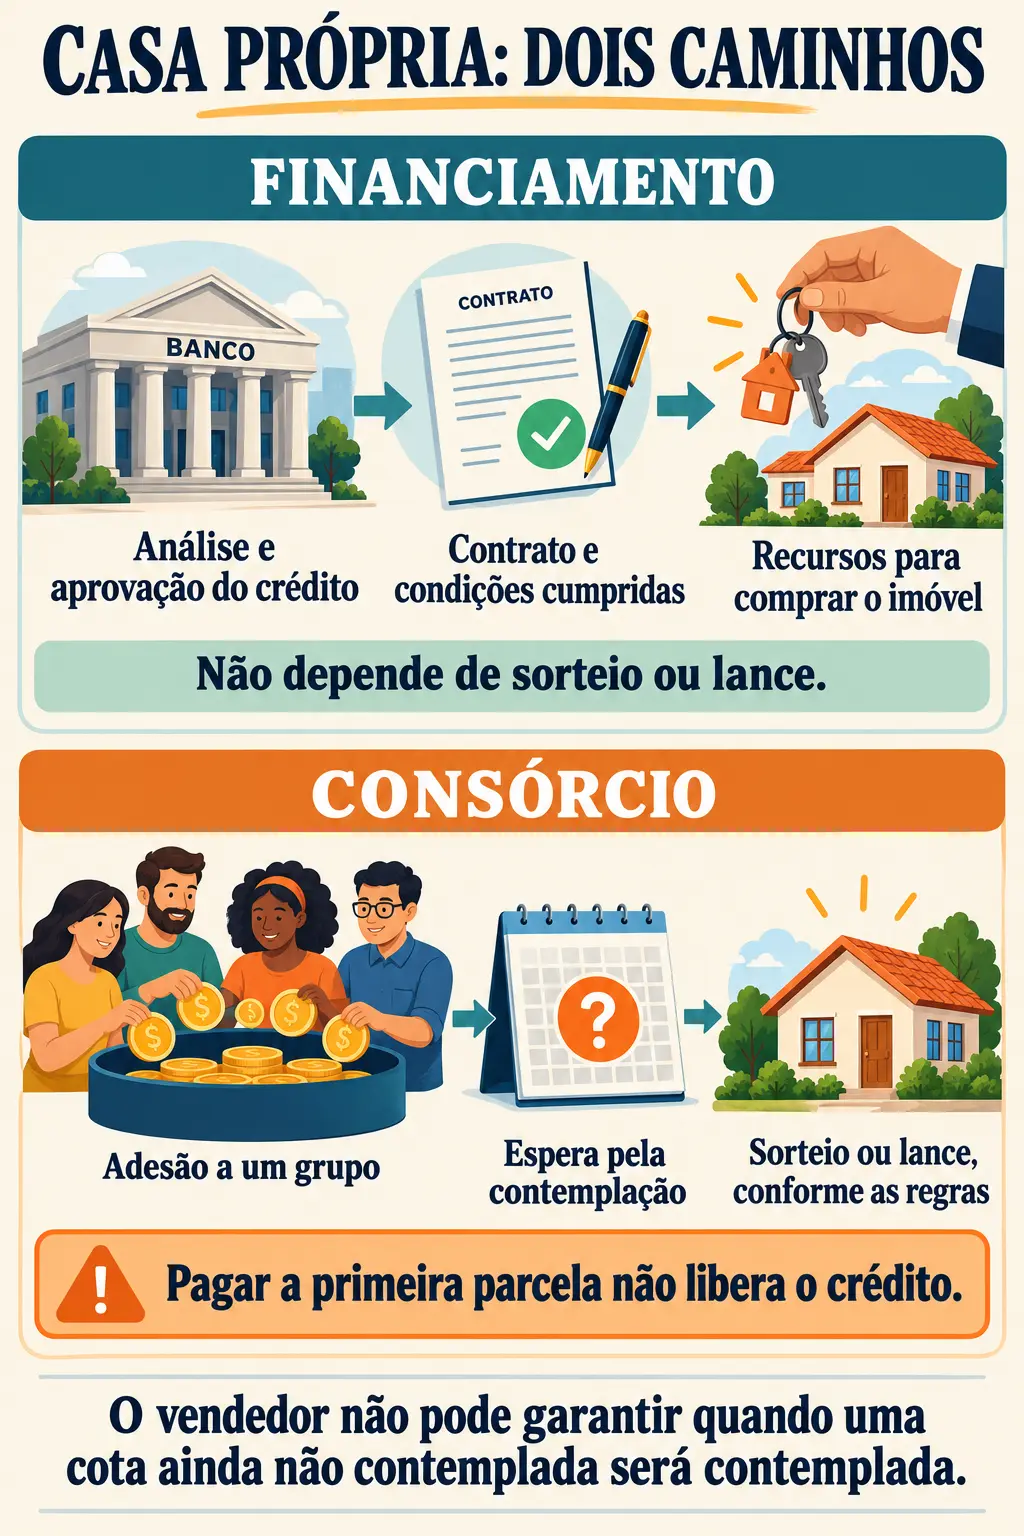
No financiamento, a instituição empresta o dinheiro. Com o crédito aprovado e cumpridas as exigências de documentação e do contrato, os recursos são liberados para a compra. O comprador paga a dívida em parcelas, com juros, sem depender de sorteio ou lance. O imóvel fica como garantia do banco, geralmente por alienação fiduciária: o comprador pode morar na casa, mas ela permanece vinculada ao pagamento da dívida até a quitação.
No consórcio, você entra em um grupo e aguarda a contemplação. Os participantes contribuem para um fundo comum. O direito de usar o crédito vem por sorteio ou lance, conforme as regras do grupo, e ainda exige o cumprimento das condições contratuais.
Pagar uma “entrada” ou a primeira parcela não garante dinheiro liberado. O vendedor não pode garantir a data de contemplação de uma cota ainda não contemplada. Antecipar parcelas também não dá essa garantia, e um lance pode não ser vencedor.
Como reconhecer um consórcio e evitar confusão
Procure no contrato as palavras “grupo”, “cota”, “administradora de consórcio”, “assembleia”, “contemplação”, “sorteio” e “lance”. Se o crédito depende de contemplação, não se trata de um financiamento comum, mesmo que o anúncio mostre uma casa e prometa “crédito facilitado”.
Antes de pagar, pergunte: “É financiamento ou consórcio? Quando posso usar o crédito? Isso está escrito no contrato?” Confira também taxas e reajustes: “sem juros” não significa “sem custos”. Guarde anúncios, mensagens e comprovantes.
Se oferecerem uma cota já contemplada, confirme diretamente com a administradora a situação da cota, o crédito e as condições de transferência. Não se baseie apenas na palavra do vendedor.
Consórcio é uma modalidade legítima. O cuidado é saber o que você está contratando — e não assumir que a promessa de uma casa significa dinheiro disponível para comprá-la.
Referências: TJDFT — processo nº 0709567-96.2024.8.07.0003; Banco Central; Código de Defesa do Consumidor.